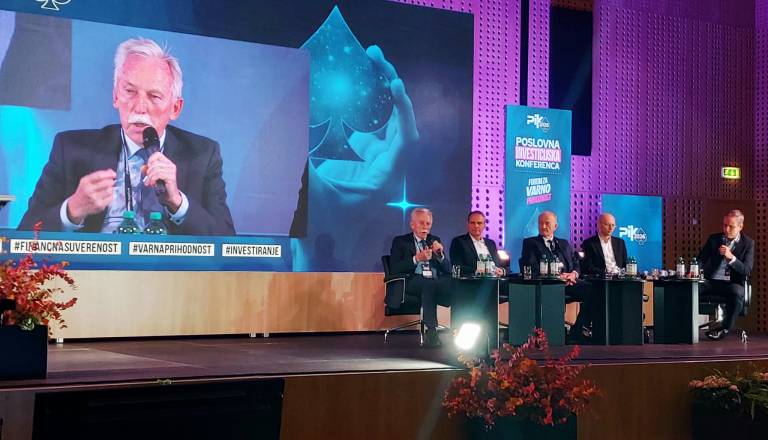
Na okrogli mizi konference PIK so zagovarjali zlato, delnice in sklade, predstavnik nepremičninske zbornice pa stanovanja kot glavne naložbe ne bi priporočil. Strinjali so se, da denar ne sme ležati.
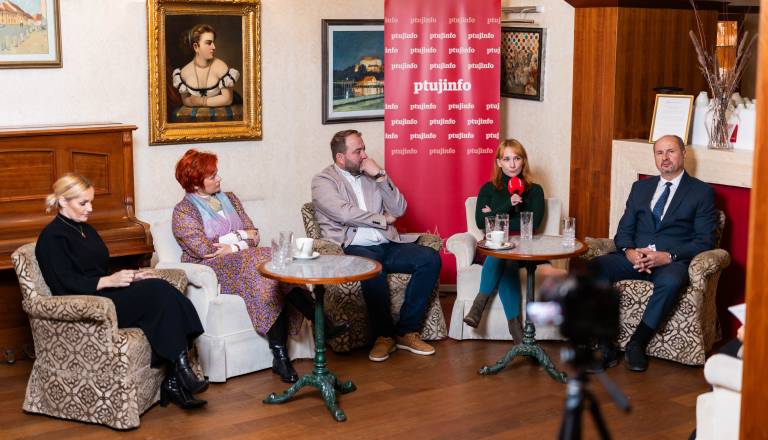
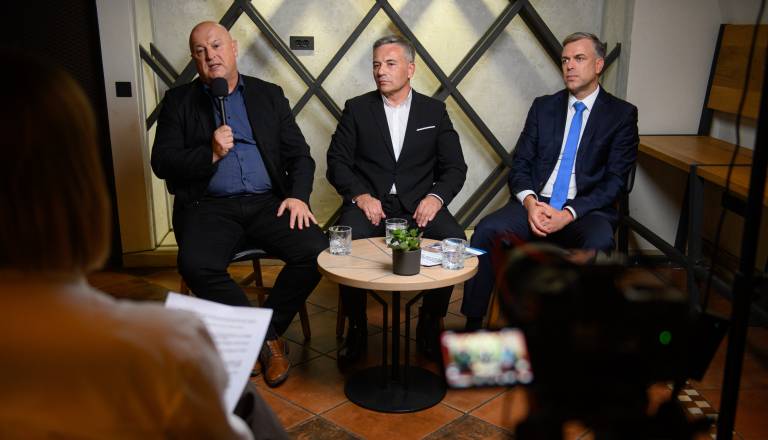
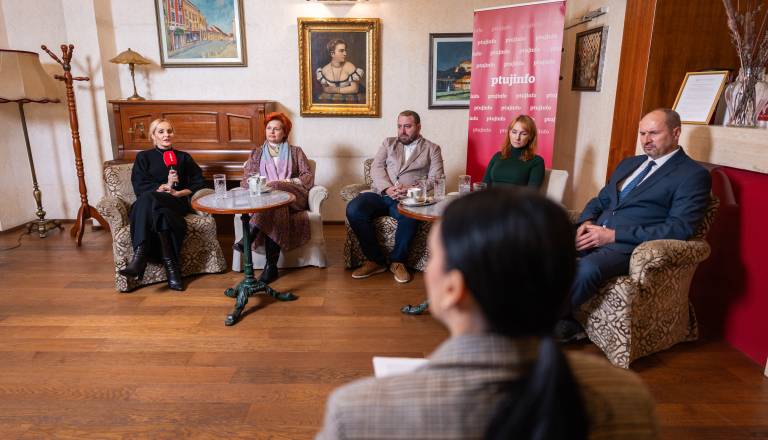
Slovenci smo narod nepremičnin, a direktor Zbornice za poslovanje z nepremičninami Boštjan Udovič jih kot naložbo ne bi priporočil. Na okrogli mizi konference PIK so se z njim srečali še predsednik uprave Ljubljanske borze Marko Bombač, direktorica Združenja družb za upravljanje Mira Koporčič Veljić in Stefan Bogner iz družbe Elementum.
Bogner je zagovarjal zlato, Bombač delnice, Koporčič Veljić sklade, Udovič pa je bil do lastnega področja najbolj zadržan. Strinjali so se, da denar ne sme ležati.
Največja napaka je, da ne vlagamo
»Največja napaka je, da ne vlagamo,« je dejala Koporčič Veljić. Pri tem loči varčevanje, ki je le odlaganje denarja, od vlaganja, pri katerem za premoženje skrbimo.
»Napaka je, da niste vložili včeraj. Ne čakajte, da boste vse razumeli, ne čakajte na popoln trenutek, ker ga ne bo,« je dejala.
Tisti, ki že vlagajo, pa po njenem pogosto ne naredijo domače naloge. Odgovoriti si morajo na tri vprašanja: zakaj vlagam, kdaj bom denar potreboval in koliko tveganja sem pripravljen sprejeti. Ne le finančno, ampak tudi čustveno, kar je po njenem še pomembneje.
»Če ne prenesete pogleda na portfelj, ki je padel za 20, 30 odstotkov, potem morate to upoštevati pri naložbeni strategiji.«
Borza ni kazino
Bombač vidi dva razloga, zakaj Slovenci ne vlagamo na borzi. Prvi je zgodovina: kapitalski trg imamo šele 30 let, zato ga mnogi še vedno vidijo kot igralnico.
»V kazinu velja: dlje ko ostanete, večja je verjetnost, da bo zmagala hiša. Pri delnicah je ravno obratno.« Dlje ko vlagatelj ostane, bolj se donos približa pričakovanemu, ki je po njegovih besedah okoli 8 do 9 odstotkov na leto.
Drugi razlog je, da smo »narod nepremičnin«. To je bolje kot gotovina na banki ali pod žimnico, a pomeni tudi veliko koncentracijo in s tem večje tveganje. Raziskave po njegovih besedah kažejo, da cena nepremičnin dolgoročno pokrije le inflacijo, dejanski donos je najemnina, zmanjšana za vzdrževanje, zavarovanje in davke.
Za ponazoritev je navedel Ljubljano. Kdor je pred 20 leti kupil stanovanje za 100.000 evrov, ga danes po njegovih besedah lahko proda za 200.000, a si za ta denar po uradni inflaciji lahko kupi približno toliko kot takrat.
Foto: Myhajlo Todurov

Ameriške delnice so po Bombačevih besedah v več kot 200 letih kljub državljanski vojni, obema svetovnima vojnama, veliki depresiji in finančnim krizam prinesle več kot šest odstotkov na leto nad inflacijo. Zakaj jih potem ne kupujemo?
»Ker cene vidimo vsak dan na zaslonih,« je dejal. Pri stanovanju dnevne cene ne vidimo, čeprav bi bila vsak dan drugačna, če bi ga ponujali na trgu. Ameriški ekonomist Jeremy Siegel, na katerega podatke se sklicujejo zagovorniki delnic, navaja, da ameriške delnice realno niso izgubile v nobenem obdobju, daljšem od 17 let.
Sam ima po lastnih besedah dolgoročne cilje in veliko pripravljenost za tveganje, zato gotovine skoraj nima. »Ko se mi na računu nabere nekaj denarja, postanem malo živčen.« Za takega vlagatelja bi predlagal okoli 90 odstotkov delnic in preostanek v drugih naložbah, ali še več delnic in le 7,5 odstotka dolgoročnih obveznic in plemenitih kovin. Kdor bo denar potreboval čez nekaj let, pa naj se bolj nagne k obveznicam. Prvo pravilo ostaja razpršitev.
Nepremičnine: dobra preteklost, a veliko tveganj
Udovič je priznal, da je odgovor na vprašanje, ali so nepremičnine dobra naložba, ob pogledu na cene zadnjih 10 ali 20 let preprost: da. A nepremičnine ne bi priporočal kot glavne naložbe. Ne vemo, kaj bo jutri, veliko je govora o obdavčitvi, Slovenija pa ima po njegovih besedah le tretjino povprečne obdavčitve nepremičnin v državah OECD.
Opozoril je na nasprotje: zbornica išče poti do dostopnejših stanovanj, ko pa veliko ljudi vlaga v nepremičnine, cene rastejo. Kdor stanovanje že ima, je rasti vesel. V lastnih stanovanjih živi po podatkih Eurostata 74 odstotkov prebivalcev Slovenije, za mlade in tiste, ki stanovanje šele iščejo, pa so visoke cene velik problem.
Nepremičnina je po njegovem draga za nakup in prodajo, slabo likvidna in ne omogoča razpršitve, saj človek vse, kar ima, vloži v eno stanovanje. Mnogi za to vzamejo še kredit in se vežejo za 30 let. Pravih nepremičninskih skladov, ki bi zbirali denar številnih vlagateljev, v Sloveniji skoraj ni, o njih govorijo že 11 let, zdaj je eden, osredotočen na poslovne nepremičnine.
»Če ga kupujete samo zato, da bi zaslužili, nepremičnine res niso prava pot.« Drugače je, če kupite stanovanje, v katerem boste živeli sami ali vaši otroci.
Kdor stanovanje kupi za otroke, naj ga do takrat oddaja, saj je prazno stanovanje po njegovem podobno kot denar, ki leži na banki. Pa tudi tu je težava: slovenski najemniški trg je po njegovih besedah »zmeda, kaos«, ki mu ne moreta zaupati ne lastnik ne najemnik.

Zlato kot zaklonišče
Bogner, direktor družbe Elementum International, je začel s Titanikom. Prvi rešilni čolni so odpluli napol prazni, ker ljudje niso hoteli z ladje, kjer je bilo toplo in je igrala glasba. »Občutek varnosti in pripravljenost nista isto.« Pri denarju varnost po njegovem pomeni tri stvari: ali je denar še tam, ali pridem do njega in kaj lahko z njim kupim.
Tretja nevarnost je tiha - inflacija. Za 100 evrov danes v trgovini kupimo po njegovih besedah toliko kot za 58 evrov leta 2001. Kdor pa je tistega leta 100 evrov vložil v zlato, ima danes okoli 1150 evrov. Zato bi del premoženja hranil v zlatu in srebru, ki po njegovem ščitita pred inflacijo, krizami, propadom bank ali podjetij in pred tem, da ima človek ves denar v eni valuti.
Kako dolgo držati, je ponazoril s Švico, ki ima od šestdesetih let pravilo, da mora imeti vsak prebivalec mesto v zaklonišču. Zgradili so jih več kot 370.000 in skoraj nobenega niso potrebovali. »Zaklonišče je lahko prazno veliko let in je vseeno zelo koristno.« Enako je z zlatom in srebrom, ki jih po njegovem držimo deset, dvajset let ali dlje. »Če denar potrebujete čez tri leta, zlato in srebro nista pravo mesto.«
Od leta 2011 se je zlato po njegovih besedah v povprečju dražilo devet odstotkov na leto, srebro deset, a na to ne gre računati. Srebro je bilo v teh 15 letih devetkrat v minusu. Če vzamemo ceno s konca leta 2010 in današnjo, se je zlato v dolarjih dražilo za okoli sedem odstotkov na leto, srebro za okoli 3,5 odstotka. Vse lahko po Bognerjevih besedah izgubite le na tri načine: če kupite papirnato obljubo namesto kovine, če zaupate napačnemu podjetju ali če morate kovino prodati v najslabšem trenutku, ker potrebujete denar.
Odkrito je govoril tudi o stroških. Pri nakupu plačate več od tržne cene, pri prodaji dobite manj, plačati je treba hrambo z zavarovanjem, pri srebru pa še DDV, ki ga pri naložbenem zlatu ni. Kovine ne prinašajo ne obresti ne dividend.
Svetoval je, naj ljudje vse stroške od nakupa do hrambe in prodaje zahtevajo pisno in jih primerjajo med ponudniki. »Pri zlatu in srebru vedno vprašamo, koliko nam prinese. Pri gasilnem aparatu tega vprašanja nikoli ne postavimo.«

Maraton, ne šprint
Koporčič Veljić je za delniške sklade svetovala obzorje vsaj sedem do deset let ali več, za obvezniške in denarne sklade je krajše. Za delnicami so podjetja, ki rastejo in ustvarjajo vrednost, zato po njenem vanje velja vlagati, če ne verjamemo v katastrofični scenarij.
Dolgoročno je realno pričakovati okoli šest odstotkov donosa na leto, nominalno in po vseh stroških. »Vlagatelje je treba naučiti, naj ne bodo preveč optimistični, ampak naj načrtujejo realno.« Vlaganje je po njenem maraton, ne šprint.